
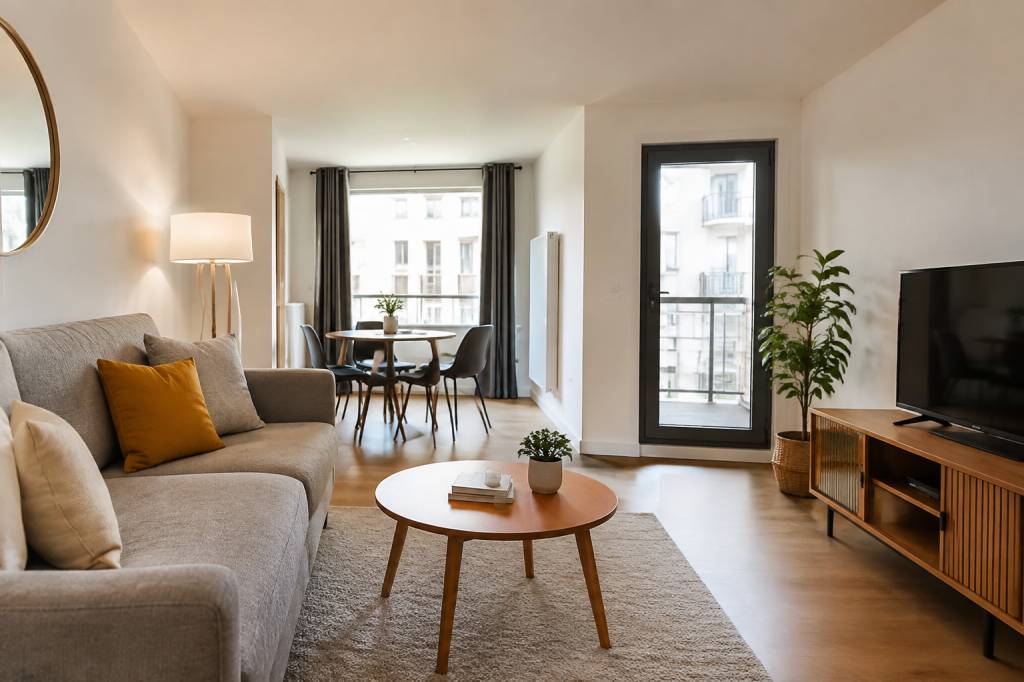
La location meublée longue durée séduit de nombreux propriétaires. Le principe est simple : louer un logement équipé de manière à permettre au locataire d’y vivre immédiatement, sans devoir acheter lui-même les meubles indispensables. En contrepartie, le bailleur bénéficie d’une fiscalité souvent plus favorable que dans le cadre d’une location nue.
Mais attention : « meublé » ne signifie pas « sans contraintes ». Régime fiscal, amortissement, mobilier obligatoire, diagnostics, déclaration administrative… La rentabilité dépend autant du loyer que de la qualité de votre organisation.
Voici ce qu’il faut savoir avant de transformer un appartement en location meublée longue durée.
Qu’est-ce qu’une location meublée longue durée ?
Un logement est considéré comme meublé lorsqu’il dispose d’un mobilier suffisant pour permettre au locataire d’y dormir, de prendre ses repas et de vivre normalement dès son entrée dans les lieux.
La location meublée longue durée se distingue de la location saisonnière ou touristique par la durée et la nature du bail. Elle concerne généralement la résidence principale du locataire.
Le bail classique est signé pour :
- un an, renouvelable automatiquement lorsque le locataire est une personne physique ;
- neuf mois pour un étudiant, sans renouvellement automatique ;
- un à dix mois dans le cadre d’un bail mobilité, sous certaines conditions précises.
Le locataire bénéficie donc d’une occupation stable, tandis que le propriétaire évite la gestion intensive d’une location à la nuitée : annonces fréquentes, ménage entre deux séjours, états des lieux répétés et risque de vacance plus important.
Quels meubles faut-il obligatoirement fournir ?
La loi impose une liste minimale de meubles et d’équipements. Il ne suffit pas de placer un lit et une table dans un logement vide pour bénéficier du statut de location meublée.
Le logement doit notamment comprendre :
- une literie avec couette ou couverture ;
- un dispositif d’occultation dans les chambres, comme des volets ou des rideaux ;
- des plaques de cuisson ;
- un four ou un four à micro-ondes ;
- un réfrigérateur et un congélateur, ou un compartiment de congélation ;
- de la vaisselle en quantité suffisante ;
- des ustensiles de cuisine ;
- une table et des sièges ;
- des étagères ou espaces de rangement ;
- des luminaires ;
- du matériel d’entretien adapté au logement.
Un inventaire détaillé doit être annexé au bail et réalisé lors de l’état des lieux. Cette formalité peut sembler administrative, mais elle évite bien des discussions au départ du locataire. Une photographie datée de chaque pièce peut également être utile.
Quel bail et quel montant de dépôt de garantie ?
Le bail meublé doit respecter un modèle réglementaire et mentionner plusieurs informations : identité des parties, description du logement, montant du loyer, charges, dépôt de garantie, durée du contrat, diagnostics et éventuelles clauses particulières.
Le dépôt de garantie est plafonné à deux mois de loyer hors charges pour une location meublée. Dans une location nue, la limite est d’un mois. Cette somme doit être restituée à la fin du bail, après déduction éventuelle des loyers, charges ou réparations restant dus.
Le propriétaire peut également demander une caution ou souscrire une garantie contre les loyers impayés. Il faut toutefois vérifier les conditions du contrat : certaines assurances excluent les locations à des étudiants, les logements situés dans certaines zones ou les locataires dont les revenus ne respectent pas un seuil minimal.
La fiscalité de la location meublée : des BIC, pas des revenus fonciers
Les loyers issus d’une location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux, les fameux BIC. C’est une différence majeure avec la location nue, qui relève des revenus fonciers.
Dans la plupart des cas, le propriétaire est considéré comme loueur en meublé non professionnel, ou LMNP. Le statut de loueur en meublé professionnel, ou LMP, n’est pas choisi librement : il dépend de critères précis.
Vous êtes généralement considéré comme loueur en meublé professionnel lorsque les deux conditions suivantes sont réunies :
- les recettes annuelles retirées de la location meublée dépassent 23 000 euros ;
- ces recettes sont supérieures aux autres revenus professionnels du foyer fiscal soumis à l’impôt sur le revenu.
Si une seule condition manque, le bailleur reste en principe LMNP.
Le régime micro-BIC : simple, mais pas toujours optimal
Le régime micro-BIC s’applique lorsque les recettes annuelles restent sous le plafond réglementaire applicable aux locations meublées longue durée. Pour les locations meublées classiques, le seuil de référence est de 77 700 euros de recettes annuelles, sous réserve des évolutions législatives.
Avec ce régime, l’administration applique automatiquement un abattement forfaitaire de 50 % pour tenir compte des charges. Vous êtes donc imposé sur la moitié des loyers encaissés.
Prenons un exemple simple :
Vous percevez 12 000 euros de loyers sur l’année. Avec l’abattement de 50 %, votre base imposable est de 6 000 euros. Cette somme est ajoutée à vos autres revenus et soumise au barème de l’impôt sur le revenu. Des prélèvements sociaux s’appliquent également.
L’avantage du micro-BIC est sa simplicité. Vous ne déduisez pas chaque dépense et vous n’avez pas besoin de tenir une comptabilité complète. En revanche, l’abattement de 50 % peut être insuffisant lorsque le bien génère beaucoup de charges, d’intérêts d’emprunt ou d’amortissements.
Le régime réel : plus exigeant, souvent plus efficace
Au régime réel, vous déclarez les loyers réellement perçus et vous déduisez les dépenses engagées pour l’activité. Il est possible d’opter pour ce régime même si vos recettes restent sous le plafond du micro-BIC.
Les charges potentiellement déductibles comprennent notamment :
- les intérêts et frais d’emprunt ;
- les frais de gestion et de comptabilité ;
- les primes d’assurance ;
- les charges de copropriété non récupérables ;
- la taxe foncière, hors taxe d’enlèvement des ordures ménagères récupérable ;
- les frais de réparation et d’entretien ;
- les dépenses de publicité ou de recherche de locataire ;
- les frais de déplacement liés à la gestion, sous conditions ;
- l’amortissement du mobilier et du logement, selon les règles comptables.
L’amortissement correspond à la constatation comptable de la perte de valeur progressive du bien et de ses équipements. Il ne s’agit pas d’une sortie d’argent annuelle, mais d’une charge comptable qui peut réduire le résultat imposable.
Exemple : un propriétaire perçoit 12 000 euros de loyers. Après déduction des charges et des amortissements, son résultat fiscal peut être faible, voire nul pendant plusieurs années. Il ne faut toutefois pas croire que l’amortissement efface toutes les contraintes : il nécessite une comptabilité sérieuse et ne peut pas, en principe, créer un déficit imputable librement sur les autres revenus du foyer en LMNP.
LMNP : que deviennent les déficits ?
En LMNP, un déficit provenant de l’activité de location meublée ne s’impute généralement pas sur le salaire ou les autres revenus du foyer. Il peut être reporté sur les bénéfices de même nature pendant une période pouvant aller jusqu’à dix ans, sous réserve du respect des règles fiscales.
Les amortissements non utilisés peuvent également être mis en réserve et déduits ultérieurement, toujours dans le cadre de l’activité de location meublée.
Cette mécanique explique pourquoi deux propriétaires ayant le même loyer peuvent payer un impôt très différent. Le résultat dépend du prix d’achat, de la structure du financement, des travaux, de la valeur du mobilier et du régime fiscal choisi.
La revente : un point à examiner avant d’investir
La fiscalité à la revente doit être intégrée dès le départ. En LMNP, la plus-value relève en principe du régime des plus-values immobilières des particuliers, avec les abattements liés à la durée de détention.
Depuis les réformes récentes, les amortissements pratiqués peuvent toutefois avoir un impact sur le calcul de la plus-value dans certaines situations. Le régime applicable dépend notamment de la date de cession, du statut du bailleur et des dispositions fiscales en vigueur.
Ne raisonnez donc pas uniquement sur l’économie d’impôt annuelle. Un investissement peut être très intéressant pendant dix ans et présenter une fiscalité moins favorable au moment de la vente. Avant toute acquisition, faites établir une simulation intégrant :
- le prix d’achat et les frais de notaire ;
- les travaux ;
- les intérêts d’emprunt ;
- les loyers nets de charges ;
- la fiscalité annuelle ;
- la valeur probable de revente ;
- les frais d’agence et la fiscalité de cession.
Les obligations administratives du propriétaire
La location meublée doit être déclarée au début de l’activité. Le propriétaire doit généralement effectuer une déclaration de commencement d’activité afin d’obtenir un numéro SIRET. Cette démarche s’effectue en ligne auprès du guichet unique des formalités des entreprises.
Le bailleur doit également déclarer ses recettes dans sa déclaration de revenus. Au régime micro-BIC, la déclaration est relativement simple. Au régime réel, une liasse fiscale et des documents comptables sont nécessaires.
La cotisation foncière des entreprises, ou CFE, peut aussi être due. Elle dépend notamment de la commune, du montant des recettes et de la situation du bailleur. Une exonération peut exister dans certains cas, mais elle n’est pas automatique.
Autre point souvent oublié : le logement doit respecter les règles de décence et les exigences de performance énergétique. Un logement très mal classé au diagnostic de performance énergétique peut progressivement être interdit à la location, selon son niveau et le calendrier réglementaire applicable. Vérifiez le DPE avant de meubler et de signer un bail.
Les charges récupérables et la rentabilité réelle
Le montant affiché dans l’annonce ne correspond pas à votre rendement. Il faut distinguer le loyer hors charges, les provisions pour charges et les dépenses réellement supportées par le propriétaire.
Selon le logement, vous devrez intégrer :
- la taxe foncière ;
- les charges de copropriété ;
- l’assurance propriétaire non occupant ;
- les périodes de vacance locative ;
- les réparations et remplacements de mobilier ;
- les frais de comptabilité ;
- la CFE ;
- les intérêts du crédit ;
- les éventuels frais d’agence.
Un appartement loué 800 euros par mois ne rapporte pas nécessairement 9 600 euros par an. Si un mois reste vacant, si 1 500 euros de travaux sont nécessaires et si les charges non récupérables atteignent 1 000 euros, le revenu réellement disponible est très différent.
Les erreurs fréquentes à éviter
- Choisir le micro-BIC par automatisme : le réel peut être plus adapté lorsque les charges et l’emprunt sont importants.
- Négliger le mobilier : un inventaire incomplet peut remettre en cause la qualification de location meublée.
- Oublier la déclaration de début d’activité : elle permet notamment d’obtenir le SIRET nécessaire aux démarches fiscales.
- Confondre recettes et bénéfice : le seuil des 23 000 euros s’apprécie sur les recettes, pas sur le montant restant après charges.
- Sous-estimer la gestion : même une location longue durée demande des échanges avec le locataire, des interventions et un suivi administratif.
- Ignorer le DPE : un logement énergivore peut perdre une partie de sa valeur locative et devenir difficile, voire impossible, à louer.
- Comparer uniquement le rendement brut : le rendement net après impôts, charges et vacance est le véritable indicateur.
La check-list avant de louer
- Vérifier que le logement respecte les critères de décence.
- Contrôler le DPE et les diagnostics obligatoires.
- Fournir la liste réglementaire des meubles.
- Rédiger un bail conforme au type de location.
- Réaliser un état des lieux précis avec inventaire signé.
- Déclarer le début de l’activité et obtenir un numéro SIRET.
- Comparer le régime micro-BIC et le régime réel.
- Prévoir la CFE et les frais de comptabilité éventuels.
- Calculer la rentabilité après charges, impôts et vacance locative.
- Anticiper la fiscalité en cas de revente.
La location meublée longue durée peut constituer un excellent outil de constitution de patrimoine et de complément de revenus. Son intérêt ne repose toutefois pas uniquement sur l’abattement fiscal ou l’amortissement. Le bon choix dépend du prix d’achat, du financement, de la demande locative, de votre tranche d’imposition et de votre horizon de détention.
Avant de signer, comparez toujours les deux scénarios : location nue au régime foncier et location meublée au régime BIC. Quelques heures de simulation peuvent éviter plusieurs années de mauvaise stratégie.